عام CNBC عربية

التحول الأخضر 2026.. هل أسهمت التكنولوجيا النظيفة في خفض الانبعاثات؟

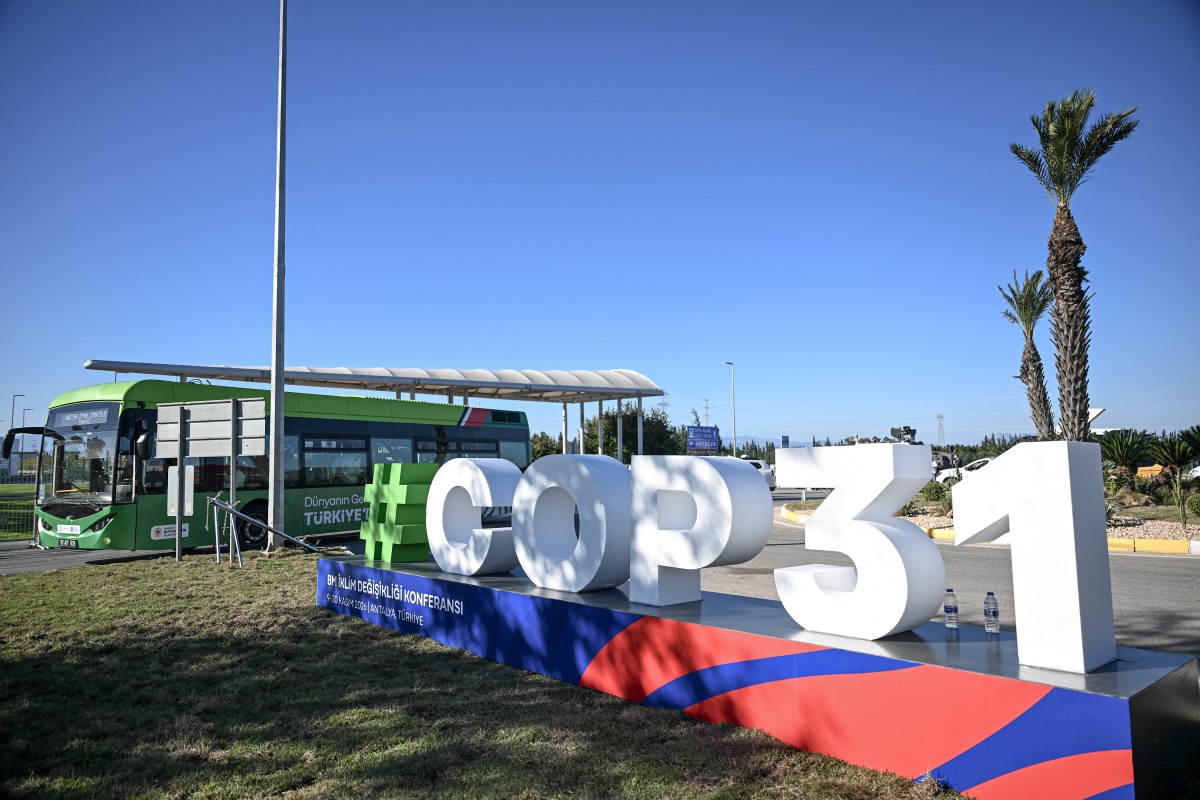
تزامناً مع انعقاد مؤتمر المناخ COP31 في أنطاليا، كشفت النسخة الثانية من مؤشر "أليانز للتحول الأخضر" أن العالم يحرز تقدماً، بشكل عام، نحو تحقيق الحياد المناخي، أي صافي انبعاثات صفري، لكن بوتيرة بطيئة للغاية لا تكفي لبلوغ الأهداف المناخية العالمية.

التحول الأخضر 2026.. هل أسهمت التكنولوجيا النظيفة في خفض الانبعاثات؟
0 مشاهدة

اقرأ من المصدر

CNBC عربية

زيارة المصدر

تزامناً مع انعقاد مؤتمر المناخ COP31 في مدينة أنطاليا التركية، كشفت النسخة الثانية من مؤشر "أليانز للتحول الأخضر" أن العالم يحرز تقدماً، بشكل عام، نحو تحقيق الحياد المناخي، أي صافي انبعاثات صفري، لكن بوتيرة بطيئة للغاية لا تكفي لبلوغ الأهداف المناخية العالمية.

ويُظهر التقرير، الذي يحمل عنوان "نقطة التحول في التكنولوجيا النظيفة: لماذا قد تتبعها الانبعاثات في الانخفاض قريباً؟"، أن التقنيات النظيفة بدأت تتغلب على العقبات السياسية، لكنها لا تحل محل الوقود الأحفوري بالسرعة الكافية للحد من الانبعاثات العالمية في الوقت المناسب لتحقيق أهداف الحياد المناخي.
يُقيِّم المؤشر 65 اقتصاداً، مسؤولة عن 81% من انبعاثات غازات الاحتباس الحراري عالمياً، بناءً على خمسة مؤشرات: كثافة الكربون والطاقة، ومعدلات الانبعاثات للفرد (سواء القائمة على الاستهلاك أو النطاق الجغرافي)، وحصة الطاقة منخفضة الكربون في مزيج الطاقة.

ويقيس "مؤشر التقدم" مدى اقتراب كل دولة، منذ عام 2015، من هدفها المتمثل في الوصول إلى الحياد المناخي بحلول عام 2050.

وفي هذا العام، حسّنت 56 دولة درجاتها بمتوسط ​​نقطتين، إلا أن ثلث الدول فقط هي التي تمكنت من مواكبة مسارات خفض الانبعاثات المتوافقة مع اتفاقية باريس.

وتتصدر لوكسمبورغ والدنمارك وإستونيا قائمة "مؤشر التقدم"، علماً بأن الدول العشر الأولى في الترتيب تنتمي جميعها إلى أوروبا. وسجلت كولومبيا أكبر تحسن (بزيادة 16.5 نقطة) بفضل تعافي قطاع الطاقة الكهرومائية وإضافة قدرات جديدة للطاقة الشمسية، في حين ظلت دول الخليج المنتجة للنفط في ذيل القائمة.

تتحرك كل دولة تقريباً في الاتجاه الصحيح، لكن المشكلة تكمن في السرعة. فوفقاً للمسار الحالي، لن يتحقق الحياد المناخي إلا في عام 2064، أي متأخراً بـ 14 عاماً عن الموعد المستهدف. كما تتسع الفجوة في السياسات المناخية؛ إذ تواصل الدول الرائدة المضي قدماً، بينما تكافح الدول المتأخرة لمواكبة هذا التقدم.

تحول بسرعتين مختلفتين

حققت الدول التي تقع في النصف الأول من الترتيب تحسناً بمتوسط ​​2.6 نقطة، وهو ضعف التحسن الذي سجلته الدول في النصف الثاني (1.3 نقطة). ولا يزال الاتحاد الأوروبي في الصدارة (بزيادة 2.2 نقطة)، رغم أن انبعاثاته لم تنخفض في عام 2025 سوى بنسبة 0.2%، بعد أن كانت قد سجلت انخفاضاً سنوياً بمتوسط ​​4% في الفترات السابقة.

بهذه الوتيرة، لن يتم بلوغ الأهداف المحددة إلا بحلول عام 2057. فقد حققت الولايات المتحدة تقدماً طفيفاً بلغ 1.2 نقطة فقط، لتتراجع إلى المرتبة 41 في مؤشر التقدم، وذلك في ظل ارتفاع الانبعاثات للعام الثاني على التوالي وزيادة توليد الطاقة باستخدام الفحم بنسبة 13%.

وفي المقابل، تظهر كل من الصين (بزيادة 2.3 نقطة، لتحتل المرتبة 43) والهند (بزيادة 4.5 نقطة، لتتقدم خمسة مراكز وتصل إلى المرتبة 45) مؤشرات على حدوث تحول جوهري؛ إذ تباطأ نمو الانبعاثات في الصين ليقترب من الصفر، تزامناً مع وصول حصة السيارات الكهربائية التي تعمل بالبطاريات إلى نحو نصف مبيعات السيارات الجديدة، بينما سجلت الهند أول انخفاض في انبعاثاتها، بعيداً عن فترات الانكماش الاقتصادي، منذ 25 عاماً.

توجه قطاع الطاقة نحو المصادر الخضراء

في عام 2025، تفوقت مصادر الطاقة المتجددة، بحصة بلغت 33.5%، على الفحم (33.2%) لتصبح المصدر الأكبر للكهرباء على مستوى العالم لأول مرة منذ أكثر من قرن.

وقد ساهمت هذه المصادر بنسبة 99% من قدرات توليد الكهرباء الجديدة، مما أدى إلى تباطؤ نمو الانبعاثات العالمية ليصل إلى 0.7%، مقارنة بـ 1.5% في كل من العامين السابقين.

ويساهم انخفاض التكاليف في دفع عجلة هذا التحول؛ إذ قفزت الإضافات السنوية لسعات تخزين الطاقة عبر البطاريات من نحو 2 غيغاوات/ساعة في عام 2015 إلى 307 غيغاوات/ساعة في عام 2025، بالتزامن مع تراجع تكاليف التركيب بنسبة 91%. كما تقلص فارق السعر بين السيارات الكهربائية التي تعمل بالبطاريات والسيارات التي تعتمد على محركات الاحتراق الداخلي من 49% إلى 20% منذ عام 2019.

ويبدو أن المرحلة المقبلة لن تعتمد على القدرات الإنتاجية الجديدة فحسب، بل ستتوقف أيضاً على كفاءة شبكات الكهرباء وتقنيات التخزين؛ حيث من المتوقع أن يرتفع الاستثمار في الطاقة النظيفة بنسبة 6.5% ليصل إلى 2.2 تريليون دولار أميركي في عام 2026، مع زيادة الإنفاق على الشبكات بنسبة 21% وعلى تقنيات التخزين بنسبة 36%، وذلك في الوقت الذي يشهد فيه الاستثمار في توليد الطاقة المتجددة تراجعاً طفيفاً.

تأثير العوامل الجيوسياسية

تُعد العوامل الجيوسياسية حالياً المحرك الأقوى للأسعار، متفوقةً في ذلك على سياسات المناخ، مما أدى إلى ارتفاع أسعار الديزل وزيادة الطلب على السيارات الكهربائية. وتشير تقديرات أليانز للأبحاث Allianz Research إلى أن موازنة الارتفاع في أسعار الديزل -الناجم عن الصراع المتعلق بإيران- من خلال تسعير الكربون وحده، تتطلب فرض سعر يتجاوز 200 يورو للطن الواحد من ثاني أكسيد الكربون.

وفي الاتحاد الأوروبي، بلغت حصة السيارات الكهربائية التي تعمل بالبطاريات 30% من إجمالي السيارات الجديدة المسجلة في سبتمبر، بزيادة قدرها 11 نقطة مئوية خلال عام واحد. ومع ذلك، فإن جولة جديدة من دعم الوقود الأحفوري، الذي لا يزال أعلى بنحو 70% مما كان عليه قبل أزمة الطاقة في عام 2022، تشكل خطراً على التقدم الذي تحرزه أوروبا.

الذكاء الاصطناعي والكهرباء

تتوقع "أليانز للأبحاث" تراجع انبعاثات ثاني أكسيد الكربون الناتجة عن الوقود الأحفوري هذا العام، وذلك على الرغم من النمو القوي الذي يشهده الاقتصاد العالمي. تُعدّ التكنولوجيا النظيفة الأرخص وأسعار الوقود الأحفوري المرتفعة من أهم العوامل الداعمة.

مع ذلك، يُمثّل ارتفاع الطلب على الكهرباء واختناقات الشبكة أكبر المخاطر على المدى القريب: إذ يُمكن أن تُضيف تقنيات الذكاء الاصطناعي ومراكز البيانات وحدها نحو 0.6% إلى الانبعاثات العالمية بحلول عام 2030.

كما يُمكن أن تُؤدي تكاليف التمويل المرتفعة والحواجز التجارية وعدم وضوح السياسات إلى إبطاء نشر التقنيات الخضراء وتُشكّك في القدرة على بلوغ ذروة الانبعاثات.

قد تنخفض انبعاثات ثاني أكسيد الكربون من الوقود الأحفوري هذا العام لأول مرة خارج فترة الركود، بنسبة 0.5% تقريباً، ولكن هذا يعود في المقام الأول إلى التكنولوجيا النظيفة الرخيصة وأسعار النفط المرتفعة أكثر من كونه نتيجة لسياسات مناخية أكثر فعالية.

صدمة الأسعار ليست استراتيجية، وفق أليانز، بل ينبغي على الحكومات تجنّب التخفيف من حدّتها من خلال دعم جديد للوقود الأحفوري، والعمل بدلاً من ذلك على ترسيخ التحوّل من خلال تسعير الكربون بشكل مُتوقّع وتسريع الاستثمار في الشبكات وتخزين الطاقة.

مقالات ذات صلة